Утричі більше, ніж торік: запаси зерна в Україні можуть сягнути 32,7 млн тонн
Рубрика:
 UCAB Survey
Український зерновий ринок знову може суттєвого накопичити запаси, однак цього разу масштаби проблеми матимуть довгострокові наслідки та впливатимуть на функціонування протягом кількох наступних сезонів. За таких умов ключовим викликом стає не стільки виробництво зерна, скільки можливість його своєчасної реалізації.
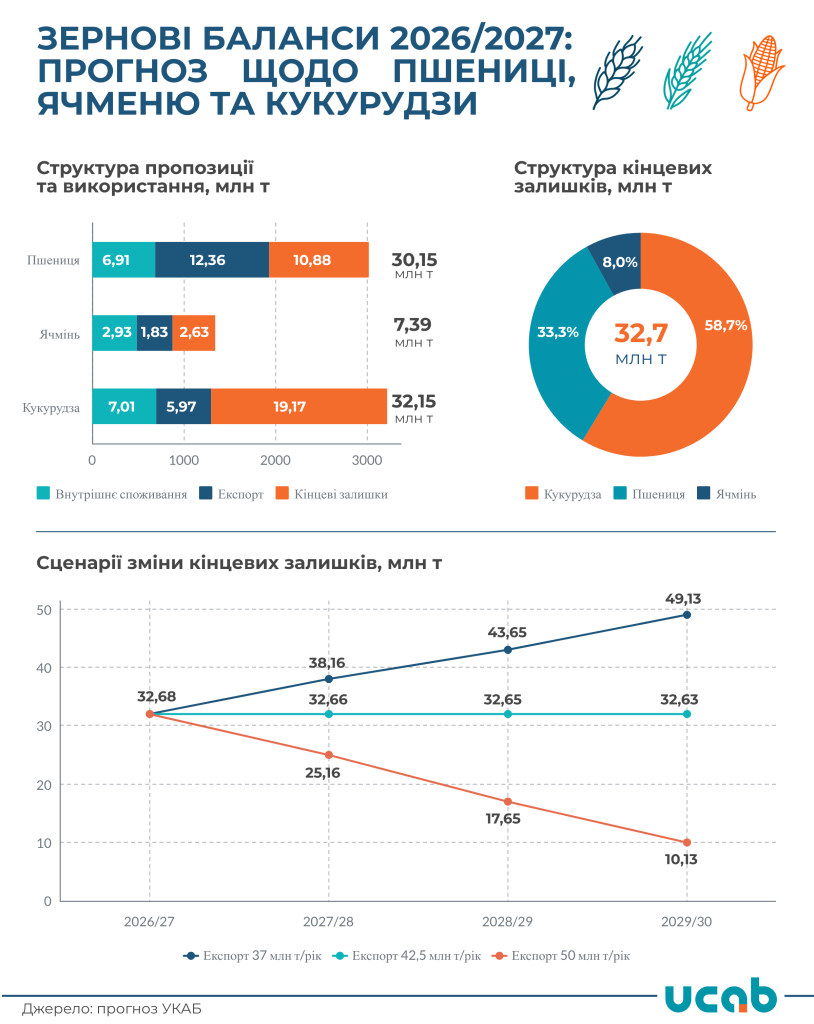
За прогнозними розрахунками асоціації «Український клуб аграрного бізнесу», у 2026/2027 маркетинговому році в Україні може сформуватися рекордний обсяг перехідних залишків основних зернових культур – пшениці, кукурудзи, та ячменю. За поточним сценарієм їх сукупний обсяг на кінець сезону оцінюється у 32,7 млн т, що втричі перевищує показник попереднього маркетингового року.
Загальний обсяг виробництва трьох основних зернових культур у 2026/2027 МР прогнозується на рівні 59,2 млн тонн, що майже відповідає показнику попереднього сезону. Водночас внутрішнє споживання оцінюється у 16,9 млн тонн. Основним фактором потенційного накопичення значних залишків є скорочення прогнозованих обсягів експорту до 20,2 млн тонн проти 37 млн тонн у 2025/206 МР.
Найбільше накопичення запасів прогнозується для кукурудзи, її кінцеві залишки можуть досягти 19,2 млн тонн проти 5,7 млн тонн у попередньому сезоні. Для пшениці відповідний показник становить 10,9 млн тонн, а для ячменю 2,6 млн тонн. Тобто кукурудза формуватиме майже 59% сукупних запасів трьох основних зернових культур. Прогнозований експорт кукурудзи становитеме лише 6 млн тонн, коли у попередньому сезоні був на рівні 21,3 млн тонн.
Якщо порівнювати минулі маркетингові роки, то у 2021/22 МР через початок повномасштабного вторгнення та блокування морських портів відбулося різке накопичення зерна, сукупні кінцеві залишки цих культур становили 19,4 млн тонн. У наступні сезони вони поступово скорочувалися до 11 млн тонн у 2022/2023 МР, 5,6 млн тонн у 2023/24 МР та 3,6 млн тонн у 2024/25 МР. Проте поточний 2026/27 МР перевищує попередній максимум на 69%.
Відновлення експортних можливостей залишається ключовою умовою стабілізації зернового ринку. Проведені УКАБ сценарні розрахунки показують, що за умов збереження виробництва на рівні 59,2 млн тонн та внутрішнього споживання 16,9 млн тонн (враховуючи поточну переробку) для припинення подальшого накопичення запасів необхідно щорічно експортувати щонайменше 42,5 млн тонн зернових, проте суттєво це не скоротить накопичені запаси. За відповідним сценарієм їх обсяг на кінець 2029/30 МР залишатиметься на рівні 32,6 млн тонн. Якщо ж щорічний експорт становитиме 37 млн тонн, залишки продовжать зростати й можуть досягти 49,1 млн тонн. Натомість за умови збільшення експорту до 50 млн тонн щороку прогнозовані запаси скоротяться до 10,1 млн тонн лише наприкінці 2029/30 МР. Навіть за сприятливого сценарію для повернення до відносно збалансованого стану ринку знадобиться щонайменше три наступні маркетингові сезони. Водночас залишки продовжать тиск на внутрішню ціну. Розрахунки передбачають незмінні обсяги виробництва та внутрішнього споживання.
«Ситуація на зерновому ринку потребує відновлення темпів експорту, а також формування довгострокового підходу до управління виробництвом та реалізацією продукції. Вже зараз варто готуватися та оцінювати перспективи наступних сезонів, шукати шляхи розвитку внутрішньої переробки та нові моделі фінансування агровиробників. Навіть за відновлення експортних можливостей накопичені запаси залишатимуться фактором впливу на внутрішній ринок ще протягом кількох років», – наголосив керівник аналітичного відділу УКАБ Максим Гопка.