Що чекає на глобальний ринок зерна у 2026/27 маркетинговому році та як логістична криза впливає на світові ціни?
Рубрика:
 Новини
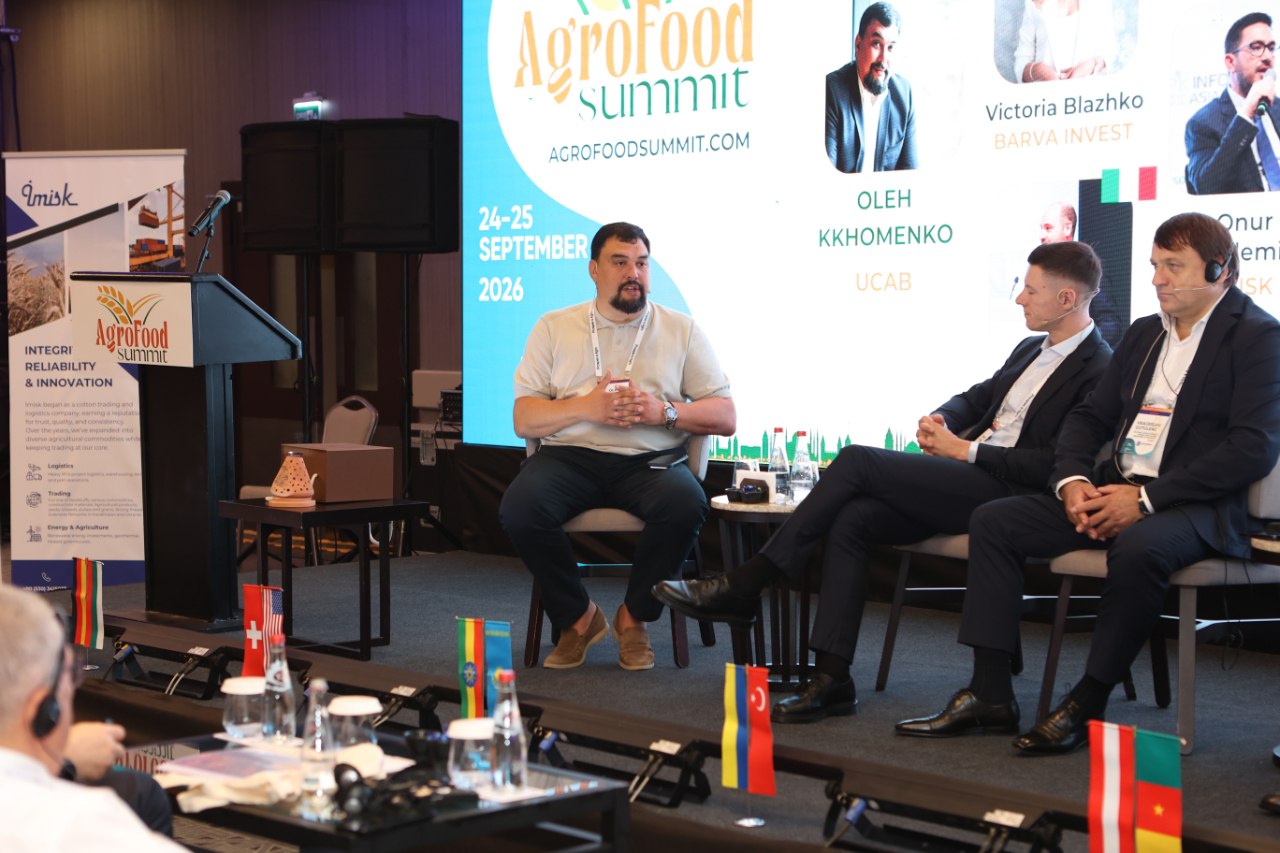
Про це розмовляли під час панельної дискусії “Перспективи зернового ринку 2026/27: глобальна трансформація” на цьогорічному Agro Food Summit 2026. Ділимось з вами ключовими думками учасників панелі.
Почав дискусію генеральний директор УКАБ Олег Хоменко: “Сьогодні вже недостатньо орієнтуватися лише на ціну — дедалі більшого значення набувають надійність фрахту, стабільність логістики та геополітичні ризики. Саме тому можливість безперебійно експортувати зерно стає критично важливою не лише для виробників і трейдерів, а й для стабільності глобальних ланцюгів постачання та кінцевих споживачів”.
Керівник з трейдингу CFG Trading Switzerland SA Едуард Обе розповів про вплив логістичних вузьких місць на ціноутворення та доступність зерна для імпортерів, зокрема Туреччини: “Є ціна FOB, є зерно в регіонах виробництва, але без можливості його своєчасно транспортувати воно фактично залишається недоступним для переробників. Логістичні вузькі місця створюють додаткові ризики для ринку та безпосередньо впливають на зростання вартості продукції. Якщо раніше доставка зерна з центральної України до кінцевого пункту призначення в Туреччині коштувала в середньому близько 40 доларів за тонну, то сьогодні ця вартість перевищує 100 доларів”.
Володимир Гуменюк, директор LNZ Trading, поділився баченням щодо адаптивності українського агробізнесу: “Попри певну паніку на ринку та прагнення експортувати якомога більші обсяги продукції, ми поступово нарощуємо потужності. За моїми прогнозами, експорт стабілізується на рівні близько 4 млн тонн на місяць. Українські аграрії вже довели свою стійкість. Попереду — традиційне скорочення витрат та оптимізація, однак переконаний, що сектор впорається з цими викликами, а український агробізнес зрештою стане ще сильнішим”.
Хасан Хаджихалілоглу, заступник генерального менеджера з продажів Armada Foods, наголосив: “Ціни для кінцевого споживача зростають, водночас український фермер отримує надто низьку ціну за свою продукцію, що вже створює ризики для фінансування майбутніх посівних кампаній. Ми працюємо над здешевленням логістики, зокрема через зниження залізничних тарифів, однак головним вузьким місцем залишаються обмежена пропускна здатність і значні черги на кордонах”.
Філіппо Бертуцці, старший аналітик ринку компанії Areté, пояснив ситуацію з точки зору глобального балансу на прикладі ринку пшениці: “Поточні показники свідчать про відсутність суттєвої напруженості на ринку. Вже третій рік поспіль спостерігається профіцитний баланс: виробництво перевищує споживання, що сприяє накопиченню запасів. Водночас очікується скорочення обсягів торгівлі, тому співвідношення попиту та пропозиції не створює передумов для значного зростання цін”.